Domain reinertrag.de kaufen?
Wir ziehen mit dem Projekt
reinertrag.de um.
Sind Sie am Kauf der Domain
reinertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reinertrag.de kaufen?
Potete scegliere tra uno o l'altro?
Sì, possiamo scegliere tra uno o l'altro. Dipende dalle nostre preferenze, necessità o circostanze specifiche. **
Kann mir jemand sagen, wie viel Energie der Bauknecht TRA 4340 Wäschetrockner verbraucht?
Der Bauknecht TRA 4340 Wäschetrockner hat eine Energieeffizienzklasse B und einen jährlichen Energieverbrauch von etwa 504 Kilowattstunden (kWh). Der genaue Verbrauch kann jedoch je nach Nutzung und Einstellungen variieren. **


Ähnliche Suchbegriffe für Schülke-gigazyme-x-tra
Top-Angebote
Produkte zum Begriff Schülke-gigazyme-x-tra:
-
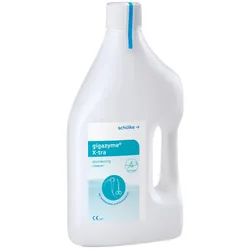
Schülke | gigazyme x·tra | Instrumentenreinigung und -desinfektion | 2 Liter Flasche | grüngigazyme® X·tra ist ein multienzymatischer Hochleistungsreiniger mit desinfizierender Basiswirkung zur manuellen Reinigung von Endoskopen und chirurgischen Instrumenten – mit exzellenter Reinigungsleistung. Anwendung Manuelle Reinigung thermostabiler und thermolabiler Instrumente Vorreinigung im Rahmen der Instrumentenaufbereitung Ihre Vorteile auf einen Blick Exzellente Reinigungsleistung durch hochwertige Enzymkombination Umgebungsschutz Gute Materialverträglichkeit Konzentrat Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser ansetzen; Instrumente einlegen und anschließend gründlich mit Wasser (bevorzugt vollentsalztem Wasser) abspülen. Ausführliche Produktangaben entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.28,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was sind x, x und x?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie keine spezifischen Werte für x angegeben haben. Bitte geben Sie weitere Informationen, damit ich Ihnen helfen kann. **
-
Suche nach Animes x x x.
Es tut mir leid, aber als Sprach-KI kann ich keine Suchanfragen durchführen. Allerdings kann ich Ihnen helfen, Informationen über bestimmte Animes zu finden oder Fragen zu Animes zu beantworten, wenn Sie mir weitere Details geben. **


Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
Bei welcher Produktionsmenge x wird der Stückgewinn maximal? Welche Menge x muss produziert werden, um den Gewinn zu maximieren?
Um den Stückgewinn zu maximieren, muss die Produktionsmenge x gewählt werden, bei der die Grenzkosten gleich dem Grenzerlös sind. Diese Menge wird auch als Gewinnmaximierungsmenge bezeichnet. Um den Gewinn zu maximieren, muss die Produktionsmenge x gewählt werden, bei der die Differenz zwischen Gesamterlös und Gesamtkosten maximal ist. Diese Menge wird auch als Gewinnmaximierungsmenge bezeichnet. **
Top-Angebote
Produkte zum Begriff Schülke-gigazyme-x-tra:
-
Schülke | gigazyme | Instrumentenreinigung | 5 Liter Kanister | blaugigazyme® ist ein enzymatisches Reinigungskonzentrat mit drei Enzymen zur manuellen Reinigung von flexiblen Endoskopen und chirurgischen Instrumenten. Anwendung Manuelle Reinigung flexibler Endoskope und chirurgischer Instrumente Reinigung thermostabiler und thermolabiler Instrumente Ihre Vorteile auf einen Blick Erstklassige Reinigungskraft durch 3 Enzyme Hervorragende Materialverträglichkeit durch neutralen pH-Wert Wenig Schaumbildung durch nichtionische Tenside Konzentrat Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser ansetzen; Instrumente einlegen und anschließend gründlich mit Wasser mindestens Trinkwasserqualität abspülen. Ausführliche Produktangaben entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.119,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | thermosept X-tra | Reiniger | 5 Literthermosept X-tra von Schülke ist ein mildalkalischer Hochleistungsreiniger zur maschinellen Instrumentenaufbereitung. Anwendung: thermosept X-tra dient zur maschinellen Reinigung von medizinischen Instrumenten und Utensilien wie chirurgische Instrumente, MIC-Instrumente inkl. Robotikinstrumente (da Vinci), Anästhesiematerial, ophthalmologische Instrumente, starre Endoskope, Container und andere ZSVA-übliche Medizinprodukte sowie zur Reinigung von Laborglas und Laborutensilien. thermosept X-tra ist zur Anwendung in Reinigungs- und Desinfektionsgeräten (RDG), Taktbandanlagen und Containerwaschanlagen bestimmt. Die herausragende Reinigungsleistung basiert auf der Kombination eines innovativen Tensidsystems mit Hochleistungsenzymen . thermosept X-tra entfernt bereits bei geringer Dosierung organische Verunreinigungen wie Blut, Proteine, Gewebereste sowie Schleim und fetthaltige Anschmutzungen. Die synergistische Wirkstoffkombination ermöglicht eine herausragende Materialverträglichkeit , sogar gegenüber empfindlichen Materialien wie eloxiertem Aluminium und Buntmetall. Mit einem pH-Wert von >10, einer zehnminütigen Reinigungszeit und einer erhöhten, nicht protein-fixierenden Prozesstemperatur in der Reinigungsflotte, trägt thermosept X-tra gemäß der RKI Empfehlung zur Risikominimierung bei vCJK bei. Auch zur manuellen Vorbehandlung und maschinellen Aufbereitung von Intuitive Surgical da Vinci - Robotikinstumenten freigegeben. Dosierung : Standardempfehlung: 0,5 % (5 ml/l) Je nach Grad der Verschmutzung: 0,3 - 1,0 % (3 - 10 ml/l) Reinigungstemperatur Standard: ca. 55 °C (30 °C - 65 °C), Reinigungsdauer ca. 5 - 10 Minuten. Die Programmparameter hängen vom individuellen Grad der Verschmutzungen und der Spülgüter ab. Reinigungsindikatoren: alle gängigen Indikatoren sind anwendbar. Die Verwendung von VE-Wasser wird empfohlen. Der bei klassischen alkalischen Reinigern erforderliche Neutralisationsschritt ist nicht notwendig. Bei der Aufbereitung von ophthalmologischen Instrumenten sind vor der thermischen Desinfektion zwei Zwischenspülschritte mit VE-Wasser oder die Verwendung des Neutralisators thermosept NKZ empfehlenswert. Die Dosierung erfolgt über maschineneigene Dosierpumpen. Bitte beachten Sie die Empfehlungen der Geräte- und Instrumentenhersteller. Charakteristik: herausragende Reinigungsleistung durch synergistische Wirkstoffkombinationen von Enzymen und Tensiden schaumarme Formulierung Werterhalt durch optimierte Materialverträglichkeit hohe Wirtschaftlichkeit aufgrund geringer Anwendungskonzentration pH-Wert >10 in der Reinigungsflotte - Risikominimierung bei vCJK gem. RKI-Empfehlung minimiert die Entstehung von Belägen Sonstige Gefahren: Dieser Stoff/diese Mischung enthält keine Komponenten in Konzentrationen von 0,1 % oder höher, die entweder als persistent, bioakkumulierbar und toxisch (PBT) oder sehr persistent und sehr bioakkumulierbar (vPvB) eingestuft sind.41,30 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | gigazyme x·tra | Instrumentenreinigung und -desinfektion | 2 Liter Flasche | grüngigazyme® X·tra ist ein multienzymatischer Hochleistungsreiniger mit desinfizierender Basiswirkung zur manuellen Reinigung von Endoskopen und chirurgischen Instrumenten – mit exzellenter Reinigungsleistung. Anwendung Manuelle Reinigung thermostabiler und thermolabiler Instrumente Vorreinigung im Rahmen der Instrumentenaufbereitung Ihre Vorteile auf einen Blick Exzellente Reinigungsleistung durch hochwertige Enzymkombination Umgebungsschutz Gute Materialverträglichkeit Konzentrat Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser ansetzen; Instrumente einlegen und anschließend gründlich mit Wasser (bevorzugt vollentsalztem Wasser) abspülen. Ausführliche Produktangaben entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.28,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Potete scegliere tra uno o l'altro?
Sì, possiamo scegliere tra uno o l'altro. Dipende dalle nostre preferenze, necessità o circostanze specifiche. **
-
Kann mir jemand sagen, wie viel Energie der Bauknecht TRA 4340 Wäschetrockner verbraucht?
Der Bauknecht TRA 4340 Wäschetrockner hat eine Energieeffizienzklasse B und einen jährlichen Energieverbrauch von etwa 504 Kilowattstunden (kWh). Der genaue Verbrauch kann jedoch je nach Nutzung und Einstellungen variieren. **
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Ähnliche Suchbegriffe für Schülke-gigazyme-x-tra
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind x, x und x?
Es tut mir leid, aber ich kann Ihre Frage nicht beantworten, da Sie keine spezifischen Werte für x angegeben haben. Bitte geben Sie weitere Informationen, damit ich Ihnen helfen kann. **
-
Suche nach Animes x x x.
Es tut mir leid, aber als Sprach-KI kann ich keine Suchanfragen durchführen. Allerdings kann ich Ihnen helfen, Informationen über bestimmte Animes zu finden oder Fragen zu Animes zu beantworten, wenn Sie mir weitere Details geben. **
-
Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
-
Bei welcher Produktionsmenge x wird der Stückgewinn maximal? Welche Menge x muss produziert werden, um den Gewinn zu maximieren?
Um den Stückgewinn zu maximieren, muss die Produktionsmenge x gewählt werden, bei der die Grenzkosten gleich dem Grenzerlös sind. Diese Menge wird auch als Gewinnmaximierungsmenge bezeichnet. Um den Gewinn zu maximieren, muss die Produktionsmenge x gewählt werden, bei der die Differenz zwischen Gesamterlös und Gesamtkosten maximal ist. Diese Menge wird auch als Gewinnmaximierungsmenge bezeichnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.