Domain reinertrag.de kaufen?
Wir ziehen mit dem Projekt
reinertrag.de um.
Sind Sie am Kauf der Domain
reinertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reinertrag.de kaufen?
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **


Ähnliche Suchbegriffe für Instrumentenreinigung
Top-Angebote
Produkte zum Begriff Instrumentenreinigung:
-
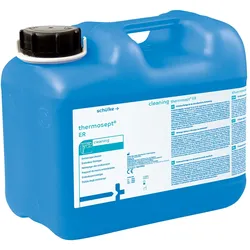
Schülke | thermosept ER | Instrumentenreinigung | 5 Liter Kanister | hellgelbthermosept® ER ist ein pH-neutraler, enzymatischer Reiniger für die maschinelle Aufbereitung flexibler Endoskope und medizinischer Instrumente in RDG und RDG-E. Anwendung Maschinelle Aufbereitung flexibler Endoskope, endoskopischen Zusatzinstrumentariums und medizinischer Instrumente Besonders für alkaliempfindliche Materialien inkl. eloxiertem Aluminium Einsatz in RDG und RDG-E aller führenden Hersteller Ihre Vorteile auf einen Blick pH-neutral mit hervorragender Materialverträglichkeit Enzyme unterstützen die Abreinigung proteinhaltiger Anschmutzungen Auf die Desinfektionskomponente thermosept® ED abgestimmt Anwendungshinweise Konzentrat – Dosierung über die maschineneigenen Dosierpumpen; Standardkonzentration 0,5 % (5 ml/l), 5 min, 45 °C. Parameter je nach Verschmutzungsgrad anpassen und die Vorgaben der Geräte- und Instrumentenhersteller beachten. Ausführliche Produktangaben entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.38,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Dr. Schumacher | Perfektan TB | Instrumentenreinigung und - desinfektion | 1 Liter DosierflaschePerfektan TB ist ein besonders wirtschaftliches, materialschonendes , reinigungsaktives Instrumentendesinfektionsmittel für die tägliche Anwendung in der Praxis. Durch die hervorragende antimikrobielle Wirksamkeit wird ein hohes Maß an Personalschutz während der Instrumentenaufbereitung gewährleistet. Perfektan TB zeichnet sich aufgrund der aldehydfreien Formulierung durch einen angenehmen Geruch aus und ist geeignet für die Anwendung an medizinischen Instrumenten jeglicher Art. 100 g Lösung enthalten : 3,75 g Cocospropylendiaminguanidindiacetat, 5,63 g Didecylmethyloxyethylammoniumpropionat.22,70 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | gigasept pearls | Instrumentenreinigung und -desinfektion | 6 kg Eimer | hellblaugigasept® Pearls ist ein aktivsauerstoffbasiertes Desinfektionsmittel in Perlenform zur manuellen prophylaktischen oder Abschluss-Desinfektion und Reinigung von Instrumenten. Anwendung Manuelle prophylaktische oder Abschluss-Desinfektion und Reinigung von Instrumenten Für thermostabile und thermolabile, invasive und nicht-invasive Instrumente Ihre Vorteile auf einen Blick Aktivsauerstoff mit synergetischer Wirkstoffkombination (viruzide Abschlussdesinfektion) Reinigung und Desinfektion Einfache Dosierung mit beiliegender Dosierhilfe Anwendungshinweise Lösung mit beiliegender Dosierhilfe ansetzen; Instrumente einlegen und anschließend mit bevorzugt demineralisiertem Wasser abspülen. Nicht mit Reinigern oder anderen Desinfektionsmitteln mischen. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.223,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | gigasept instru AF | Instrumentenreinigung und -desinfektion | 5 Liter Kanistergigasept® instru AF ist ein aldehydfreies Konzentrat zur manuellen Reinigung und Desinfektion von chirurgischem Instrumentarium in Klinik und Praxis – mit sehr guter Reinigungsleistung, auch im Ultraschallbad. Anwendung Manuelle Reinigung und Desinfektion von thermostabilem und thermolabilem Instrumentarium (ausgenommen flexible Endoskope) Besonders geeignet für den Einsatz im Ultraschallbad Für die Instrumentenaufbereitung in Klinik und Praxis Ihre Vorteile auf einen Blick Aldehydfrei mit sehr guter Reinigungsleistung Umfassendes Wirkspektrum: bakterizid, levurozid und mykobakterizid sowie begrenzt viruzid (inkl. Rota- und Adenoviren) Verkürzte Einwirkzeit im Ultraschallbad Lange Standzeit von bis zu 7 Tagen (bei ausschließlicher Desinfektion vorgereinigter Instrumente) Anwendungshinweise Konzentrat – mit kaltem Wasser auf die gewünschte Anwendungskonzentration verdünnen (Dosierung je nach Wirkungsgrad 1,5 %–4 %; z. B. 3 % → 15 Min. bakterizid). Instrumente vollständig einlegen, anschließend gründlich mit Wasser spülen. Gebrauchslösung nicht über 40 °C erwärmen. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.77,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist der Reinertrag?
Der Reinertrag ist der Gewinn, der nach Abzug aller Kosten und Aufwendungen eines Unternehmens verbleibt. Er gibt Auskunft über die tatsächliche Rentabilität einer Geschäftstätigkeit und ist eine wichtige Kennzahl für die Bewertung der finanziellen Leistungsfähigkeit eines Unternehmens. Der Reinertrag wird oft auch als Nettoergebnis oder Nettogewinn bezeichnet. **

Was ist der Unterschied zwischen Ertrag und Gewinn?
Der Unterschied zwischen Ertrag und Gewinn liegt in ihrer Definition und Verwendung im Geschäftsumfeld. Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten, einschließlich der Betriebskosten, abgezogen wurden. Mit anderen Worten, Gewinn ist der finanzielle Nutzen, den ein Unternehmen aus seinen Einnahmen erzielt, während Ertrag lediglich die Gesamteinnahmen darstellt. Gewinn ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während Ertrag eher eine Kennzahl für die Umsatzgenerierung ist. **
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
Top-Angebote
Produkte zum Begriff Instrumentenreinigung:
-
Schülke | gigazyme | Instrumentenreinigung | 5 Liter Kanister | blaugigazyme® ist ein enzymatisches Reinigungskonzentrat mit drei Enzymen zur manuellen Reinigung von flexiblen Endoskopen und chirurgischen Instrumenten. Anwendung Manuelle Reinigung flexibler Endoskope und chirurgischer Instrumente Reinigung thermostabiler und thermolabiler Instrumente Ihre Vorteile auf einen Blick Erstklassige Reinigungskraft durch 3 Enzyme Hervorragende Materialverträglichkeit durch neutralen pH-Wert Wenig Schaumbildung durch nichtionische Tenside Konzentrat Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser ansetzen; Instrumente einlegen und anschließend gründlich mit Wasser mindestens Trinkwasserqualität abspülen. Ausführliche Produktangaben entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.119,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | edisonite classic | Instrumentenreinigung | 5 kg Eimer | grünedisonite® classic ist ein starker Pulver-Reiniger zur manuellen Reinigung von medizinischen Instrumenten und Laborgeräten – mit hervorragender Materialverträglichkeit. Anwendung Manuelle Reinigung medizinischer Instrumente und Laborgeräte Besonders geeignet für Laborgeräte Ihre Vorteile auf einen Blick Starker Reiniger mit hervorragender Materialverträglichkeit Breites Anwendungsspektrum Besonders für Laborgeräte geeignet Pulverkonzentrat Anwendungshinweise Pulverkonzentrat – gemäß Dosiertabelle mit Wasser zur gewünschten Anwendungskonzentration ansetzen; Instrumente/Geräte einlegen und anschließend gründlich abspülen. Ausführliche Produktangaben entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.88,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | thermosept ER | Instrumentenreinigung | 5 Liter Kanister | hellgelbthermosept® ER ist ein pH-neutraler, enzymatischer Reiniger für die maschinelle Aufbereitung flexibler Endoskope und medizinischer Instrumente in RDG und RDG-E. Anwendung Maschinelle Aufbereitung flexibler Endoskope, endoskopischen Zusatzinstrumentariums und medizinischer Instrumente Besonders für alkaliempfindliche Materialien inkl. eloxiertem Aluminium Einsatz in RDG und RDG-E aller führenden Hersteller Ihre Vorteile auf einen Blick pH-neutral mit hervorragender Materialverträglichkeit Enzyme unterstützen die Abreinigung proteinhaltiger Anschmutzungen Auf die Desinfektionskomponente thermosept® ED abgestimmt Anwendungshinweise Konzentrat – Dosierung über die maschineneigenen Dosierpumpen; Standardkonzentration 0,5 % (5 ml/l), 5 min, 45 °C. Parameter je nach Verschmutzungsgrad anpassen und die Vorgaben der Geräte- und Instrumentenhersteller beachten. Ausführliche Produktangaben entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.38,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Dr. Schumacher | Perfektan TB | Instrumentenreinigung und - desinfektion | 1 Liter DosierflaschePerfektan TB ist ein besonders wirtschaftliches, materialschonendes , reinigungsaktives Instrumentendesinfektionsmittel für die tägliche Anwendung in der Praxis. Durch die hervorragende antimikrobielle Wirksamkeit wird ein hohes Maß an Personalschutz während der Instrumentenaufbereitung gewährleistet. Perfektan TB zeichnet sich aufgrund der aldehydfreien Formulierung durch einen angenehmen Geruch aus und ist geeignet für die Anwendung an medizinischen Instrumenten jeglicher Art. 100 g Lösung enthalten : 3,75 g Cocospropylendiaminguanidindiacetat, 5,63 g Didecylmethyloxyethylammoniumpropionat.22,70 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Was ist der Unterschied zwischen Ertrag und Erlös?
Der Unterschied zwischen Ertrag und Erlös liegt in ihrer Definition und Bedeutung im betriebswirtschaftlichen Kontext. Ertrag bezieht sich auf den Gewinn, der durch den Verkauf von Waren oder Dienstleistungen erzielt wird, abzüglich der damit verbundenen Kosten. Erlös hingegen bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf von Gütern oder Dienstleistungen erzielt, unabhängig von den Kosten. Mit anderen Worten, Ertrag ist der Nettogewinn, während Erlös der Bruttoumsatz ist. In der Bilanz eines Unternehmens wird der Erlös als Einnahme verbucht, während der Ertrag als Gewinn ausgewiesen wird. **
-
Ist der Ertrag der Gewinn?
Die Frage "Ist der Ertrag der Gewinn?" hängt von der Definition ab, die verwendet wird. In der Finanzwelt wird der Ertrag oft als die Gesamteinnahmen aus Investitionen oder Geschäftsaktivitäten betrachtet, während der Gewinn als der Überschuss nach Abzug aller Kosten und Ausgaben definiert ist. Somit kann der Ertrag als eine breitere Kennzahl angesehen werden, die den Gesamterfolg einer Investition oder eines Unternehmens misst, während der Gewinn spezifisch den finanziellen Erfolg nach Abzug aller Kosten darstellt. Es ist wichtig zu beachten, dass der Ertrag und der Gewinn nicht immer gleich sind, da der Ertrag auch andere Einnahmequellen wie Zinserträge oder Dividenden umfassen kann, die nicht unbedingt zum Gewinn beitragen. Letztendlich hängt die Beziehung zwischen Ertrag und Gewinn davon ab, wie diese Begriffe in einem bestimmten Kontext definiert und interpretiert werden. **
Ähnliche Suchbegriffe für Instrumentenreinigung
-
Schülke | gigasept pearls | Instrumentenreinigung und -desinfektion | 6 kg Eimer | hellblaugigasept® Pearls ist ein aktivsauerstoffbasiertes Desinfektionsmittel in Perlenform zur manuellen prophylaktischen oder Abschluss-Desinfektion und Reinigung von Instrumenten. Anwendung Manuelle prophylaktische oder Abschluss-Desinfektion und Reinigung von Instrumenten Für thermostabile und thermolabile, invasive und nicht-invasive Instrumente Ihre Vorteile auf einen Blick Aktivsauerstoff mit synergetischer Wirkstoffkombination (viruzide Abschlussdesinfektion) Reinigung und Desinfektion Einfache Dosierung mit beiliegender Dosierhilfe Anwendungshinweise Lösung mit beiliegender Dosierhilfe ansetzen; Instrumente einlegen und anschließend mit bevorzugt demineralisiertem Wasser abspülen. Nicht mit Reinigern oder anderen Desinfektionsmitteln mischen. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.223,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | gigasept instru AF | Instrumentenreinigung und -desinfektion | 5 Liter Kanistergigasept® instru AF ist ein aldehydfreies Konzentrat zur manuellen Reinigung und Desinfektion von chirurgischem Instrumentarium in Klinik und Praxis – mit sehr guter Reinigungsleistung, auch im Ultraschallbad. Anwendung Manuelle Reinigung und Desinfektion von thermostabilem und thermolabilem Instrumentarium (ausgenommen flexible Endoskope) Besonders geeignet für den Einsatz im Ultraschallbad Für die Instrumentenaufbereitung in Klinik und Praxis Ihre Vorteile auf einen Blick Aldehydfrei mit sehr guter Reinigungsleistung Umfassendes Wirkspektrum: bakterizid, levurozid und mykobakterizid sowie begrenzt viruzid (inkl. Rota- und Adenoviren) Verkürzte Einwirkzeit im Ultraschallbad Lange Standzeit von bis zu 7 Tagen (bei ausschließlicher Desinfektion vorgereinigter Instrumente) Anwendungshinweise Konzentrat – mit kaltem Wasser auf die gewünschte Anwendungskonzentration verdünnen (Dosierung je nach Wirkungsgrad 1,5 %–4 %; z. B. 3 % → 15 Min. bakterizid). Instrumente vollständig einlegen, anschließend gründlich mit Wasser spülen. Gebrauchslösung nicht über 40 °C erwärmen. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.77,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
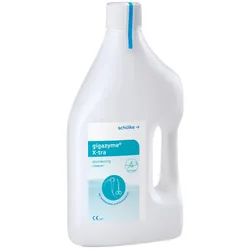
Schülke | gigazyme x·tra | Instrumentenreinigung und -desinfektion | 2 Liter Flasche | grüngigazyme® X·tra ist ein multienzymatischer Hochleistungsreiniger mit desinfizierender Basiswirkung zur manuellen Reinigung von Endoskopen und chirurgischen Instrumenten – mit exzellenter Reinigungsleistung. Anwendung Manuelle Reinigung thermostabiler und thermolabiler Instrumente Vorreinigung im Rahmen der Instrumentenaufbereitung Ihre Vorteile auf einen Blick Exzellente Reinigungsleistung durch hochwertige Enzymkombination Umgebungsschutz Gute Materialverträglichkeit Konzentrat Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser ansetzen; Instrumente einlegen und anschließend gründlich mit Wasser (bevorzugt vollentsalztem Wasser) abspülen. Ausführliche Produktangaben entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.28,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rendite gleich Gewinn?
Nein, Rendite ist nicht gleich Gewinn. Rendite ist das Verhältnis zwischen dem erzielten Gewinn und dem eingesetzten Kapital, während Gewinn einfach der Überschuss der Einnahmen über die Ausgaben ist. Rendite berücksichtigt also die Effizienz der Kapitalnutzung, während Gewinn lediglich den finanziellen Erfolg eines Unternehmens oder einer Investition darstellt. Es ist möglich, eine hohe Rendite zu erzielen, aber dennoch keinen Gewinn zu machen, wenn die Kosten die Einnahmen übersteigen. Daher sind Rendite und Gewinn zwei unterschiedliche Kennzahlen, die jeweils verschiedene Aspekte der finanziellen Leistungsfähigkeit messen. **
-
Was ist der Reinertrag?
Der Reinertrag ist der Gewinn, der nach Abzug aller Kosten und Aufwendungen eines Unternehmens verbleibt. Er gibt Auskunft über die tatsächliche Rentabilität einer Geschäftstätigkeit und ist eine wichtige Kennzahl für die Bewertung der finanziellen Leistungsfähigkeit eines Unternehmens. Der Reinertrag wird oft auch als Nettoergebnis oder Nettogewinn bezeichnet. **
-
Was ist der Unterschied zwischen Ertrag und Gewinn?
Der Unterschied zwischen Ertrag und Gewinn liegt in ihrer Definition und Verwendung im Geschäftsumfeld. Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten, einschließlich der Betriebskosten, abgezogen wurden. Mit anderen Worten, Gewinn ist der finanzielle Nutzen, den ein Unternehmen aus seinen Einnahmen erzielt, während Ertrag lediglich die Gesamteinnahmen darstellt. Gewinn ist somit ein wichtiger Indikator für die Rentabilität eines Unternehmens, während Ertrag eher eine Kennzahl für die Umsatzgenerierung ist. **
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.