Domain reinertrag.de kaufen?
Wir ziehen mit dem Projekt
reinertrag.de um.
Sind Sie am Kauf der Domain
reinertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reinertrag.de kaufen?
Sind Hagebutten giftig?
Nein, Hagebutten sind nicht giftig. Sie sind sogar essbar und werden oft zur Herstellung von Marmelade, Tee oder Sirup verwendet. Allerdings sollten die Kerne entfernt werden, da sie leicht giftige Substanzen enthalten können. **
Sind das Hagebutten?
Ja, das sind Hagebutten. Hagebutten sind die Früchte der Wildrose und werden oft zur Herstellung von Marmelade, Tee oder Sirup verwendet. Sie sind reich an Vitamin C und haben einen leicht säuerlichen Geschmack. **
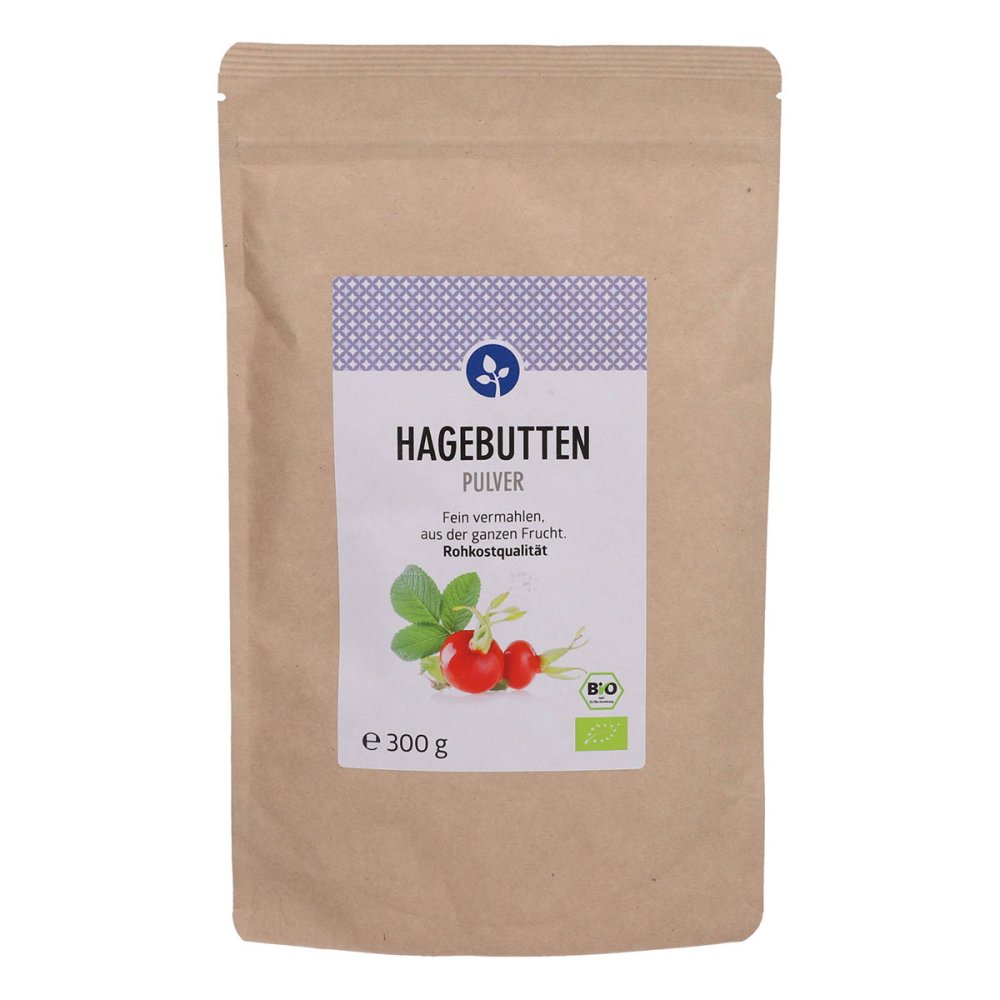

Ähnliche Suchbegriffe für Aleavedis-Naturprodukte-GmbH-Hagebutten
Top-Angebote
Produkte zum Begriff Aleavedis-Naturprodukte-GmbH-Hagebutten:
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Hagebutten?
Hagebutten sind die Früchte der Wildrose, die zur Gattung der Rosen gehört. Sie sind klein, rundlich und leuchtend rot oder orange. Hagebutten sind reich an Vitamin C und enthalten auch andere wichtige Nährstoffe wie Antioxidantien und Ballaststoffe. Sie werden oft zur Herstellung von Marmeladen, Tees und anderen Lebensmitteln verwendet. **
-
Sind Kunststoffe Naturprodukte?
Nein, Kunststoffe sind keine Naturprodukte. Sie werden aus verschiedenen chemischen Verbindungen hergestellt, die in der Regel aus Erdöl oder Erdgas gewonnen werden. Kunststoffe sind synthetische Materialien, die durch den Menschen hergestellt werden. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **


Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
Sind das essbare Hagebutten?
Ja, Hagebutten sind essbar. Sie werden oft zu Marmelade, Tee oder anderen kulinarischen Produkten verarbeitet. Allerdings sollte man beachten, dass die Härchen im Inneren der Hagebutten unangenehm sein können und daher vor dem Verzehr entfernt werden sollten. **
Top-Angebote
Produkte zum Begriff Aleavedis-Naturprodukte-GmbH-Hagebutten:
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hagebutten giftig?
Nein, Hagebutten sind nicht giftig. Sie sind sogar essbar und werden oft zur Herstellung von Marmelade, Tee oder Sirup verwendet. Allerdings sollten die Kerne entfernt werden, da sie leicht giftige Substanzen enthalten können. **
-
Sind das Hagebutten?
Ja, das sind Hagebutten. Hagebutten sind die Früchte der Wildrose und werden oft zur Herstellung von Marmelade, Tee oder Sirup verwendet. Sie sind reich an Vitamin C und haben einen leicht säuerlichen Geschmack. **
-
Was sind Hagebutten?
Hagebutten sind die Früchte der Wildrose, die zur Gattung der Rosen gehört. Sie sind klein, rundlich und leuchtend rot oder orange. Hagebutten sind reich an Vitamin C und enthalten auch andere wichtige Nährstoffe wie Antioxidantien und Ballaststoffe. Sie werden oft zur Herstellung von Marmeladen, Tees und anderen Lebensmitteln verwendet. **
-
Sind Kunststoffe Naturprodukte?
Nein, Kunststoffe sind keine Naturprodukte. Sie werden aus verschiedenen chemischen Verbindungen hergestellt, die in der Regel aus Erdöl oder Erdgas gewonnen werden. Kunststoffe sind synthetische Materialien, die durch den Menschen hergestellt werden. **
Ähnliche Suchbegriffe für Aleavedis-Naturprodukte-GmbH-Hagebutten
-
Mack, Thomas: Wege zu raschem GewinnWege zu raschem Gewinn , Dieses Buch enthält ein Eröffnungsrepertoire mit 60 Varianten, in denen sich für den Repertoirespieler Möglichkeiten zu einem raschen Gewinn ergeben, mindestens aber zu spürbarem Vorteil. Der Fokus des Repertoires liegt auf den von den Gegnern am häufigsten gespielten Varianten und dort auf Zügen, die zwar häufig gespielt werden, die aber trotzdem mehr oder weniger große Fehler sind. Die weitaus meisten dieser Varianten sind nicht in den gängigen Fallensammlungen enthalten. Schon das macht den Text zu einem Gewinn für den Leser. Die erwähnten Fehler werden von stärkeren Spielern mit Elo über 2000 nicht oder kaum gemacht, aber die Datenbanken zeigen, dass sie im Klubspielerbereich deutlich häufiger vorkommen. Dies hat der Autor in seiner Turnierpraxis mit über 1000 Turnierpartien in den letzten 20 Jahren bestätigt gefunden. Es zeigt sich, dass geeignete Stellungen eher in aggressiven Varianten vorkommen. Daher empfiehlt das Repertoire für Weiß die offenen Eröffnungen 1.e4 mit 35 Varianten. Für den Schwarzspieler bietet das Repertoire chancenreiche Antworten gegen 1.e4 im Marshall-Gambit 1...d5 2.exd5 Sf6 oder gegen 1.d4 im Winawer-Gambit 1...d5 2.c4 c6 3.Sc3 e5 und in anderen, insgesamt 25 Varianten. In allen Varianten ergeben sich bei der Widerlegung der Fehler attraktive Kombinationen, mit denen der Leser auch seine taktischen Fähigkeiten üben kann. Der Wert dieses Buches liegt in der vorteilhaften Auswertung von Partie-Datenbanken mit Hilfe der Schach-Engine Stockfish und in der geschickten Fokussierung auf die häufigsten gegnerischen Züge. Das so entstandene Repertoire hat mit 60 Varianten eine überschaubare Größe und ermöglicht es dem Repertoirespieler dennoch, für ein Maximum an Eröffnungsstellungen gut vorbereitet zu sein. , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 20240621, Autoren: Mack, Thomas, Redaktion: Ullrich, Robert, Seitenzahl/Blattzahl: 172, Keyword: Eröffnungsfallen; Eröffnungsrepertoire; Kieler Falle; Schacheröffnung; Schwarz gegen Grand-Prix; Schwarzrepertoire; Weiß gegen Aljechin; Weiß gegen Caro-Kann; Weiß gegen Damenfianchetto; Weiß gegen Dreispringerspiel; Weiß gegen Französisch; Weiß gegen Königsfianchetto; Weiß gegen Nimzowitsch; Weiß gegen Philidor; Weiß gegen Pirc; Weiß gegen Russisch; Weiß gegen Sizilanisch Kalaschnikow; Weiß gegen Sizilianisch Drachen; Weiß gegen Sizilianisch Najdorf; Weiß gegen Sizilianisch Paulsen; Weiß gegen Sizilianisch Scheveningen; Weiß gegen Sizilianisch Sweschnikow; Weiß gegen Sizilianisch Taimanow; Weiß gegen Sizilianisch beschleunigter Drache; Weiß gegen Sizilianisch klassisch, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 9, bis Alter: 99, Warengruppe: TB/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 17, Gewicht: 451, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Sind das essbare Hagebutten?
Ja, Hagebutten sind essbar. Sie werden oft zu Marmelade, Tee oder anderen kulinarischen Produkten verarbeitet. Allerdings sollte man beachten, dass die Härchen im Inneren der Hagebutten unangenehm sein können und daher vor dem Verzehr entfernt werden sollten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.